
Ce que le recouvrement vous coûte en dehors du recouvrement
L’intention de payer qui se perd
Le moment où un débiteur accepte de payer est court. S’il se heurte à un refus technique, il ne revient pas. Vous le rappellerez dans dix jours, dans un état d’esprit différent et ce dossier vous aura coûté deux fois.
Ce n’est pas un problème de moyens de paiement. C’est un problème de ce qui se passe à la seconde où le premier essai échoue.
Le chantier de fin de mois
Le reversement aux mandants est un chantier récurrent : on prend un relevé bancaire, on l’aligne sur le logiciel de gestion, on reconstitue qui a payé quoi pour quel mandant, on établit les états, on ordonne les virements. C’est chronophage, ça se fait sous contrainte de délai et c’est le travail où une erreur coûte le plus cher, parce qu’une erreur de reversement se voit chez le mandant.
Ce temps ne produit rien. Il ne recouvre pas un euro de plus.
Ce qu’il faut pouvoir montrer
Vos mandants veulent un état clair de ce qui a été recouvré pour eux. L’administration attend la même chose de votre organisation. Et vos donneurs d’ordre les plus importants ne se contentent plus d’une promesse contractuelle : ils veulent voir.
La justification n’est pas un rapport que l’on produit. C’est un état qui doit exister.
Encaisser un débiteur : un parcours qui ne s’arrête pas au refus
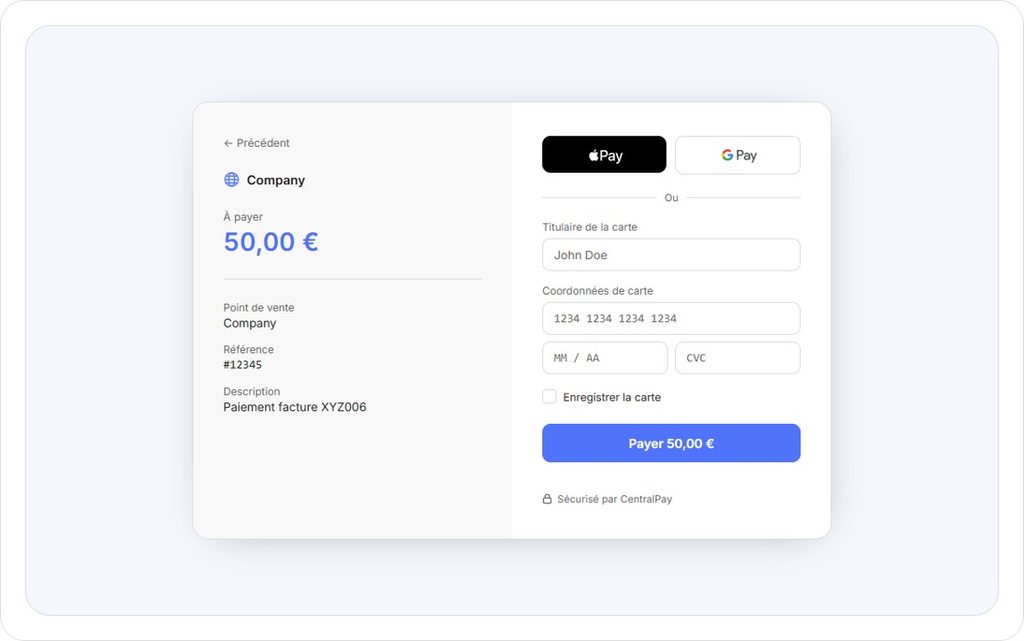
La solution de paiement pour cabinet de recouvrement CentralPay repose sur le SmartForm, un parcours d’encaissement hébergé. Plus qu’une page de saisie de carte, c’est un parcours qui pilote l’interaction avec le débiteur, en particulier ce qui se passe quand le paiement échoue.
Faire réussir le premier essai
Un débiteur règle le plus souvent depuis son téléphone, après avoir reçu un lien par courriel ou par message. À cet instant, la friction décisive n’est pas le montant : c’est d’avoir à aller chercher une carte physique et en recopier les seize chiffres. Beaucoup de règlements se perdent là : non par refus de payer, mais par interruption.
Apple Pay et Google Pay suppriment cette étape. Le débiteur valide par empreinte ou reconnaissance faciale, sans rien saisir et sans quitter le parcours. Dans la plupart des cas, l’authentification forte est satisfaite par l’appareil lui-même : il n’y a donc pas d’écran supplémentaire sur lequel abandonner.
Ces deux moyens sont désormais disponibles dans le formulaire CentralPay, aussi pour la mise en place d’un échéancier et d’un paiement en plusieurs fois. Une feature qui compte dans un métier où l’acquittement d’une créance se fait rarement en une seule opération.
Quand le paiement échoue, le parcours propose un autre chemin
Sur une page de paiement classique, un refus marque la fin du parcours. Le débiteur voit un message d’erreur, ferme la page et retourne dans la file de relance. Le cabinet de recouvrement a perdu une intention de paiement acquise.
Chez CentralPay, le refus est un embranchement. Le parcours propose immédiatement :
- une autre carte, saisie ou déjà enregistrée dans Apple Pay ou Google Pay,
- un virement, classique ou initié depuis sa banque,
- la mise en place d’un échéancier, pour étaler les délais de paiement, lorsque le cabinet l’a prévu dans son scénario.
Puis il reconstitue la créance et lettre les paiements, quel que soit le chemin emprunté et le nombre d’opérations qu’il a fallu pour l’apurer.
L’autorisation partielle : encaisser ce que le débiteur peut payer
C’est le mécanisme le plus spécifique de notre solution de paiement pour cabinet de recouvrement. Lorsqu’un débiteur demande à régler une créance et que sa banque refuse le montant total mais renvoie le solde disponible sur le compte, le parcours capture ce solde au lieu de sortir sur un refus.
Sur une créance impayée de 1 500 euros, cela représente 600 euros encaissés plutôt que zéro. Et le solde de 900 euros n’est pas perdu : il reste engagé dans la demande de paiement, accessible au règlement par un autre moyen : tout de suite, dans la continuité du parcours, ou plus tard. Il n’y a rien à recréer et la créance continue d’être suivie comme un seul objet. Le cabinet de recouvrement peut par ailleurs prévoir un échéancier dans son scénario d’encaissement, en fixant lui-même les modalités de l’apurement du solde.
Le mécanisme repose sur la réponse de la banque émettrice, qui doit renvoyer le solde disponible plutôt qu’un refus sec. À défaut, le parcours bascule sur ses autres embranchements. Aucun mécanisme isolé ne couvre toutes les situations et c’est leur combinaison qui fait le taux de réussite.
La nuance compte. Ce n’est pas le compte du débiteur qui est prélevé de ce qu’il contient : c’est son intention de payer qui est honorée à hauteur de ce qu’elle pouvait couvrir. Il a demandé à régler, sa banque a répondu que la provision était insuffisante et le parcours ne le renvoie pas à zéro pour autant. Pour un cabinet, la différence entre un encaissement partiel suivi d’un échéancier et un refus sec est considérable : en taux de recouvrement comme en nombre de dossiers à retraiter.
Reverser au créancier mandant, sans y passer ses journées
Une solution de paiement pour cabinet de recouvrement ne doit pas s’arrêter à l’encaissement : ce n’est que la première moitié du travail. La seconde est le reversement, et c’est là que se trouvent les gains les moins visibles.
Le rapprochement cesse d’être un chantier
Lorsque le reversement part directement vers votre mandant, l’encaissement et le reversement relèvent de la même chaîne. Chaque règlement est rattaché dès l’origine au mandant pour lequel il a été encaissé, et le reversement s’accompagne de l’état des reversements qui le compose.
Le lien entre ce qui est entré et ce qui est sorti n’est pas reconstitué après coup. Il existe.
Concrètement, la fin de mois change de nature : vous ne fabriquez plus les états, vous les relisez. Et un créancier qui confie plusieurs mandats reçoit un virement par mandat, chacun avec le sien : il n’a rien à ventiler de son côté non plus.
Vos mandants sont payés dans le délai, sans que personne y pense
Le reversement doit intervenir dans le mois qui suit l’encaissement, sauf accord différent avec votre mandant. Aujourd’hui, ce délai repose sur la vigilance de quelqu’un.
Avec un arrêté paramétré, il devient une propriété du système. Vous décidez de la périodicité, de la composition de chaque reversement et du moment où il part ; ce qui disparaît, c’est le risque de découvrir un dépassement après coup.
Rien ne part vers le mauvais bénéficiaire
Avant chaque reversement, nous vérifions que rien ne s’y oppose : que les coordonnées enregistrées correspondent bien au titulaire du compte, et qu’aucune alerte ne pèse sur le bénéficiaire ou sur l’opération.
Un virement parti au mauvais endroit se rattrape mal, et il se voit chez le mandant. C’est le type d’incident qui coûte un mandat, pas seulement une correction comptable.
Vos frais ne croisent jamais les fonds de vos créanciers
Vous disposez de deux comptes de paiement distincts. Le premier reçoit les sommes recouvrées pour le compte de tiers : elles y entrent et en repartent sans transformation, aucun frais n’y est jamais débité. Le second est dédié à votre exploitation, et c’est le seul sur lequel les frais de service sont prélevés.
Une clause contractuelle prévoyant la même chose peut être enfreinte par une erreur de paramétrage, et il faut ensuite le démontrer. Ici, il n’y a pas de démonstration à faire : le compte dédié aux fonds de tiers n’admet aucun mouvement sortant autre que le reversement, et chaque mouvement est journalisé.
Dans tous les cas, rien n’est imputé au débiteur. Vos honoraires sont supportés par votre mandant.
Deux destinations possibles, selon votre organisation
Les fonds sortent en brut. Ce qui varie, c’est où ils vont, et les pratiques ne sont pas uniformes.
- Vers votre créancier mandant. Il reçoit l’intégralité du montant recouvré pour son compte, et vous facturez séparément vos honoraires. C’est le schéma réclamé par la plupart des grands donneurs d’ordre, qui veulent voir le brut recouvré et traiter votre rémunération comme une prestation distincte. C’est aussi celui qui fait disparaître le chantier de fin de mois.
- Vers votre propre compte dédié aux fonds de tiers. Vous reversez ensuite à vos mandants selon vos propres conventions. C’est l’usage courant pour les portefeuilles de mandants nombreux et de petite taille, où la facturation séparée de chaque dossier serait disproportionnée. L’affectation et les états restent alors chez vous.
Le choix se fait mandant par mandant, pas pour l’ensemble de votre portefeuille.
Ce que ça change quand vous répondez à un appel d’offres
C’est le gain dont on parle le moins, et probablement le plus important.
Les grands donneurs d’ordre référencent, comparent et réexaminent. Ils ne demandent plus seulement un taux de recouvrement : ils demandent à voir ce qui a été encaissé pour eux, quand, et comment cela a été reversé. Cette exigence monte, portée par la digitalisation de leur propre cycle de facturation et par la pression sur leurs délais de paiement.
Un cabinet qui produit cet état en trois clics n’est pas dans la même position qu’un cabinet qui l’assemble en trois jours. La traçabilité cesse d’être une obligation à satisfaire pour devenir un argument à présenter.
Autrement dit : ce qui était une charge devient une raison d’être choisi.
S’intégrer au logiciel métier sans changer d’outil
Une solution de paiement pour cabinet de recouvrement ne remplace pas votre logiciel métier : elle s’y connecte. Vous ne changez pas de logiciel de gestion pour un sujet de paiement.
Votre logiciel conserve la logique de gestion des créances et déclenche les événements de paiement par interface applicative. Vous demeurez titulaire de vos comptes. CentralPay porte la chaîne financière : enrôlement, signature du mandat, détention des fonds sous statut d’établissement de monnaie électronique, contrôles, exécution du reversement.
Vous gardez votre outil, vos habitudes de travail et l’organisation de vos dossiers. Ce qui change se situe en aval de votre logiciel.
Solution de paiement pour cabinet de recouvrement : en résumé
Une solution de paiement pour cabinet de recouvrement ne se juge pas au nombre de moyens de paiement qu’elle propose. Elle se juge à deux choses : ce qu’elle parvient à encaisser quand le premier essai échoue, et ce que vous pouvez montrer à votre mandant sans avoir eu à le préparer.
CentralPay est un établissement de monnaie électronique agréé par l’ACPR. Les fonds de la clientèle sont cantonnés sur des comptes dédiés, séparés des fonds propres de l’établissement.
Vous dirigez un cabinet de recouvrement et cherchez une solution de paiement adaptée à votre activité ? Nos équipes évaluent votre chaîne d’encaissement et de reversement et vous adressent une première analyse écrite.