

Comprendre le co-badgage et l’obligation de libre choix du schéma
L’interopérabilité et la transparence des paiements au sein de l’Union européenne sont encadrées par le règlement européen (UE) 2015/751, aussi connu sous le nom de règlement IFMR (Interchange Fee Regulation). Ce texte pose deux règles fondamentales concernant l’application du choix du réseau pour une carte co-badgée :
- La pré-sélection par le commerçant : l’émetteur de la carte ou le marchand peut définir un schéma par défaut pour traiter la transaction.
- La liberté de choix du payeur : le porteur de la carte conserve le droit fondamental de rejeter la pré-sélection configurée et de sélectionner manuellement le second réseau présent sur son titre de paiement.
L’interface présentée au client, qu’elle soit physique ou virtuelle, doit donc garantir un affichage clair de l’ensemble des marques disponibles afin d’exécuter la volonté de l’utilisateur avant la validation définitive du transfert de fonds.
Pourquoi le choix du réseau pour une carte co-badgée est un enjeu ?
Le choix du réseau de carte va bien au-delà d’une simple préférence cosmétique. Il entraîne des conséquences directes pour l’ensemble de la chaîne. Pour comprendre cet enjeu, il faut analyser comment le routage des flux impacte directement la rentabilité du marchand et la robustesse de son infrastructure.
Impact sur les coûts d’acquisition
Pour un e-commerçant, chaque centime compte sur le coût global de traitement des paiements. Les transactions réalisées avec des cartes co-badgées (par exemple CB/Visa ou CB/Mastercard) ne supportent pas les mêmes grilles tarifaires selon le réseau emprunté.
Concrètement, lorsqu’un client valide son panier, le schéma de paiement sollicité détermine le montant des commissions d’interchange et des frais de réseau facturés au marchand. Le réseau domestique CB applique généralement des conditions plus économiques pour les transactions nationales que les réseaux internationaux. En optimisant le choix du réseau pour une carte co-badgée afin que le réseau le plus avantageux soit appliqué par défaut, le commerçant réduit directement ses coûts d’acquisition.
Performance et taux d’autorisation
Le taux d’acceptation des paiements est un indicateur vital pour la conversion e-commerce. Un paiement refusé à tort représente un panier perdu et un client potentiellement déçu.
Le choix du schéma joue un rôle direct sur cette performance. Le réseau national CB bénéficie d’une proximité directe avec les systèmes d’autorisation des banques émettrices françaises, ce qui maximise les chances de succès d’une transaction domestique. En revanche, pour un achat impliquant des spécificités transfrontalières ou des devises étrangères, l’utilisation d’un schéma international s’avère souvent plus performante. Offrir le choix permet de maximiser le taux d’autorisation selon la typologie de la commande.
Résilience des infrastructures
Aucun réseau n’est à l’abri d’un incident technique temporaire, d’une maintenance lourde ou d’une saturation lors des pics de trafic saisonniers (soldes, fêtes de fin d’année).
Disposer d’une carte co-badgée et d’une architecture de paiement capable de basculer d’un schéma à l’autre constitue un filet de sécurité indispensable. Si le réseau international initialement sollicité rencontre une latence ou une panne momentanée, la possibilité de router la transaction vers le réseau alternatif garantit la continuité du service. Pour le commerçant, cela évite une rupture brutale du tunnel de conversion et protège son chiffre d’affaires contre les aléas techniques des réseaux.
Mise en œuvre du choix du réseau pour une carte co-badgée, en e-commerce
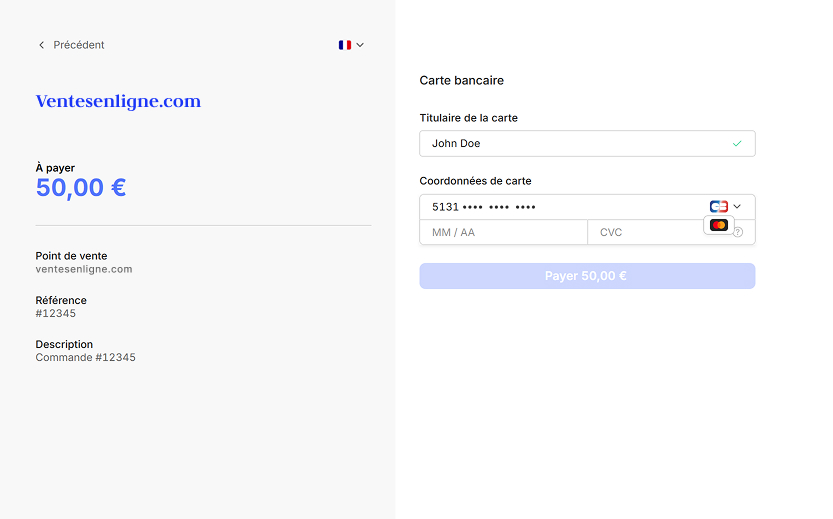
Lors d’un achat en ligne, la gestion du choix du réseau pour une carte co-badgée s’articule autour de la saisie des coordonnées bancaires ou de l’analyse du BIN de la carte sur la page de paiement :
- Détection de la carte : dès la saisie des premiers chiffres du numéro de carte bancaire, la passerelle de paiement identifie les caractéristiques du titre (carte de débit, carte de crédit ou carte prépayée) ainsi que la présence d’un co-badgage.
- Affichage du schéma par défaut : l’interface applique le choix configuré par l’acquéreur ou le e-commerçant.
- Mise à disposition du sélecteur : pour respecter la réglementation, le formulaire doit faire apparaître visuellement la seconde marque disponible. Le client doit pouvoir cliquer sur l’option alternative pour modifier l’aiguillage de son paiement avant d’initier la demande d’autorisation.
Et dans le cas d’Apple Pay pour les achats en ligne et in-app ?
L’essor du paiement mobile n’exonère pas les wallets mobiles de respecter la réglementation européenne. L’application Cartes d’Apple intègre la gestion multi-réseau pour les cartes émises par les établissements bancaires français.
Le choix du réseau pour une carte co-badgée dans Apple Pay s’effectue en toute transparence au moment de finaliser la commande sur un site web ou une application mobile.
Lors du déclenchement du panier d’achat via Apple Pay, le récapitulatif de paiement présente la carte enregistrée. Si cette dernière est co-badgée, un bouton dédié permettant de modifier le réseau actif apparaît directement sous l’image de la carte. Le payeur peut basculer manuellement entre le réseau CB et le réseau international d’un simple appui, puis valide la transaction avec son empreinte digitale ou la reconnaissance faciale.
Quid du paiement en magasin physique (TPE) ?
Sur le plan réglementaire, le principe reste exactement le même en magasin physique qu’en e-commerce : le commerçant paramètre la marque par défaut sur son terminal de paiement, et le client conserve le droit de choisir l’autre schéma.
C’est au niveau du parcours utilisateur que la différence est notable :
- En ligne : l’interface visuelle affiche clairement les schémas disponibles et offre un bouton de sélection manuel avant de valider la transaction.
- En magasin physique : le flux du paiement sans contact ou par insertion est conçu pour être ultra-rapide. Le TPE applique donc automatiquement la priorité définie par le commerçant. Pour que le payeur puisse exercer son choix, il doit effectuer une action manuelle spécifique sur le clavier du terminal (ou auprès du commerçant) avant de présenter sa carte ou son smartphone, ce qui rend la bascule moins intuitive dans la pratique.
En bref : un impératif stratégique pour les acteurs du paiement
Loin d’être une contrainte réglementaire subie, la bonne gestion du choix du réseau pour une carte co-badgée s’impose comme un levier fondamental d’optimisation monétique. Pour un e-commerçant, négliger cette fonctionnalité revient à abandonner la maîtrise de ses coûts d’acquisition et à se priver d’outils clés pour améliorer l’expérience client.
Proposer un sélecteur de marque fluide, transparent et conforme démontre une maturité technique essentielle. À mesure que les habitudes d’achat se digitalisent, la capacité des infrastructures de paiement à proposer ce libre choix sans friction deviendra un standard incontournable de la performance e-commerce.