
Qu’est-ce que la protection des fonds clients ?
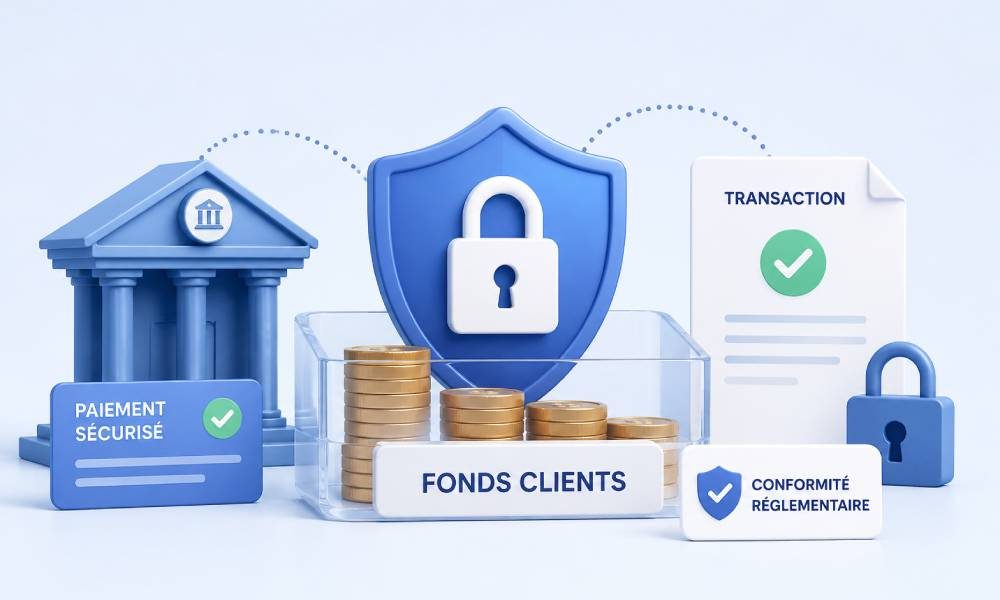
La protection des fonds clients désigne l’ensemble des mécanismes mis en place afin de protéger les sommes confiées à un prestataire de services de paiement ou à un établissement de monnaie électronique.
L’objectif est notamment d’éviter que les fonds reçus pour le compte des utilisateurs soient confondus avec les ressources propres de l’établissement. Cette protection devient particulièrement importante lorsqu’un acteur gère des flux pour le compte de tiers, comme une marketplace qui encaisse un paiement avant de reverser les fonds au vendeur.
La protection des fonds clients contribue notamment à :
- séparer les fonds des utilisateurs de ceux de l’établissement,
- sécuriser les sommes en attente d’une opération de paiement,
- protéger les utilisateurs en cas de défaillance du prestataire,
- garantir la traçabilité des flux financiers.
Quels acteurs sont concernés par la protection des fonds clients ?
Les obligations de protection des fonds dépendent du statut et des activités exercées par l’acteur du paiement.
Les établissements de paiement
Les établissements de paiement sont autorisés à fournir certains services de paiement. Lorsqu’ils reçoivent des fonds dans le cadre de ces activités, ils doivent mettre en œuvre les mécanismes de protection prévus par la réglementation.
Les établissements de monnaie électronique
Les établissements de monnaie électronique peuvent émettre et gérer de la monnaie électronique ainsi que fournir, selon leur agrément, des services de paiement. Ils sont également soumis à des exigences spécifiques concernant la protection des fonds reçus dans le cadre de leurs activités réglementées.
Les marketplaces et plateformes
Les marketplaces et plateformes qui encaissent des paiements destinés à des vendeurs ou prestataires doivent être particulièrement attentifs au cadre réglementaire applicable.
Selon leur modèle, elles peuvent s’appuyer sur un prestataire de services de paiement agréé pour encadrer la collecte, la gestion et le reversement des fonds.
Quelles sont les obligations de protection des fonds clients ?
La réglementation prévoit différents mécanismes permettant de protéger les sommes reçues dans le cadre des opérations de paiement.
Séparer les fonds clients des fonds propres
L’un des principes essentiels consiste à éviter que les sommes appartenant aux utilisateurs soient confondues avec les fonds propres de l’établissement.
Cette séparation permet d’identifier clairement les fonds qui doivent être protégés et ceux qui appartiennent directement au prestataire.
Assurer la traçabilité des fonds
L’établissement doit être capable d’identifier les sommes reçues et de suivre leur utilisation. Cette traçabilité permet notamment de déterminer à quel utilisateur ou bénéficiaire les fonds sont associés.
Mettre en place des dispositifs de contrôle
La protection des fonds clients nécessite également des procédures de contrôle interne permettant de vérifier le respect des mécanismes de protection et d’identifier d’éventuelles anomalies.
Utiliser un mécanisme de protection adapté
Selon le cadre applicable, la protection des fonds clients peut notamment reposer sur la séparation des fonds ou sur une assurance ou une garantie comparable répondant aux conditions réglementaires.
Comment fonctionne le cantonnement des fonds ?
Le cantonnement constitue l’un des principaux mécanismes utilisés pour assurer la protection des fonds clients. Il consiste à isoler les sommes appartenant aux utilisateurs des ressources propres de l’établissement.
Séparer les fonds sur des comptes dédiés
Les fonds concernés peuvent être placés sur un ou plusieurs comptes spécialement ouverts à cet effet. Ils sont ainsi identifiés séparément des comptes utilisés pour gérer les ressources propres de l’établissement.
Protéger les fonds en cas de défaillance
Cette séparation joue un rôle important en cas de difficultés financières du prestataire. L’objectif est d’éviter que les fonds appartenant aux utilisateurs soient traités comme des actifs ordinaires de l’établissement.
Le cantonnement contribue ainsi à sécuriser les sommes détenues jusqu’à leur utilisation ou leur transfert vers le bénéficiaire prévu.
Protection des fonds clients et compte de paiement : quel fonctionnement ?
Un compte de paiement permet d’enregistrer les opérations réalisées pour un utilisateur et de suivre les différents mouvements associés à ses paiements.
Identifier les fonds de chaque utilisateur
Pour une plateforme ou une marketplace, l’utilisation de comptes de paiement facilite l’identification des sommes attribuées aux différents vendeurs ou prestataires.
L’entreprise peut ainsi suivre les fonds encaissés auprès des acheteurs, les commissions prélevées et les montants destinés à chaque bénéficiaire.
Faciliter la traçabilité des opérations
Les comptes de paiement permettent également de suivre les mouvements effectués : encaissements, transferts, remboursements ou reversements.
La protection des fonds clients ne repose toutefois pas uniquement sur l’existence d’un compte de paiement. Elle dépend également du statut de l’établissement et des mécanismes de protection mis en œuvre.
Pourquoi la protection des fonds clients est-elle essentielle pour les marketplaces ?
Une marketplace peut gérer quotidiennement des flux appartenant à de nombreux vendeurs ou prestataires. Lorsqu’un acheteur effectue un paiement, une partie ou la totalité des fonds encaissés peut être destinée à un tiers.
Sécuriser l’encaissement pour compte de tiers
La marketplace doit pouvoir distinguer les sommes qui lui appartiennent de celles qu’elle collecte pour ses vendeurs ou prestataires.
Elle doit notamment pouvoir suivre :
- le montant payé par l’acheteur
- la commission éventuellement prélevée
- le montant revenant à chaque vendeur
- les fonds en attente de reversement
- les sommes effectivement reversées
Sécuriser les reversements
Entre l’encaissement du paiement et le reversement au vendeur, les fonds doivent être gérés dans un cadre adapté. Le recours à un prestataire réglementé permet à la marketplace de structurer ces flux et d’assurer leur traçabilité.
Cette organisation devient particulièrement importante lorsque le nombre de transactions et de bénéficiaires augmente.
Comment choisir un prestataire pour sécuriser les fonds clients ?
Le choix d’un prestataire ne doit pas reposer uniquement sur les moyens de paiement proposés ou sur le coût des transactions.
Vérifier son statut réglementaire
L’entreprise doit vérifier le statut du prestataire, son agrément et l’autorité chargée de sa supervision. Ces informations permettent de s’assurer que l’acteur intervient dans un cadre réglementé.
Examiner les mécanismes de protection des fonds
Il est également important de comprendre comment les fonds sont protégés et séparés des ressources propres du prestataire.
Vérifier les outils de traçabilité
Une solution adaptée doit permettre de suivre précisément les encaissements, les soldes, les transferts et les reversements.
Parmi les critères à analyser :
- le statut et l’agrément du prestataire,
- les mécanismes de protection des fonds,
- la gestion des comptes de paiement,
- les protocoles de traçabilité des opérations,
- les outils de reporting,
- la capacité à gérer les flux pour compte de tiers.
Comment CentralPay assure la protection des fonds clients ?
En tant qu’établissement de monnaie électronique agréé par l’ACPR, CentralPay permet aux entreprises de gérer leurs paiements dans un environnement réglementé.
La plateforme permet de structurer les encaissements, les comptes de paiement et les reversements afin de faciliter la traçabilité des fonds tout au long du parcours.
Cette organisation répond notamment aux besoins des marketplaces, plateformes et entreprises qui gèrent des paiements impliquant plusieurs bénéficiaires.
Grâce à ses API, CentralPay peut connecter la gestion des paiements aux ERP, logiciels métiers et plateformes de ses clients. Les entreprises peuvent ainsi centraliser leurs flux et automatiser différentes opérations financières.
CentralPay associe ainsi infrastructure de paiement, cadre réglementaire, protection des fonds et automatisation pour accompagner les entreprises dans la gestion sécurisée de leurs flux financiers.